Arbitro Assicurativo: come si presenta il ricorso online
Ricorso online all'Arbitro Assicurativo: reclamo preventivo, requisiti, limiti di valore, tempi, decisioni non vincolanti, accesso al giudice e prime pronunce
Come viene presentato un ricorso all'Arbitro Assicurativo?
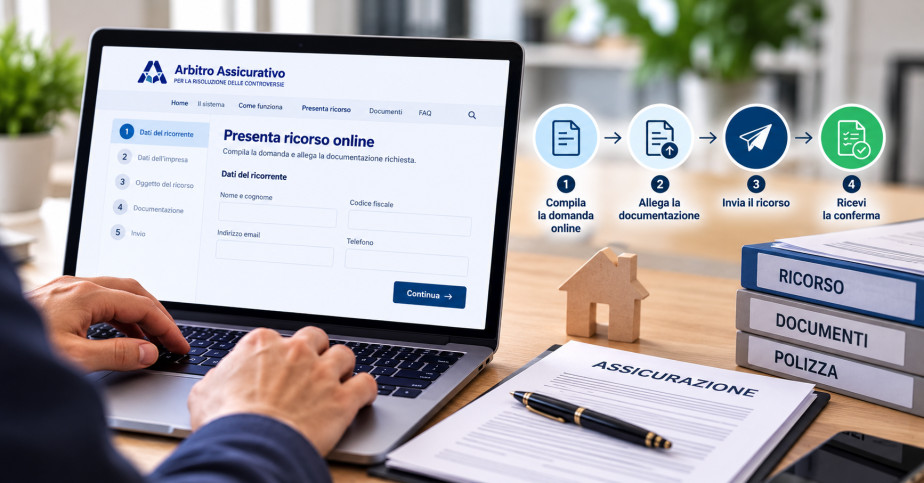
Un ricorso all'Arbitro Assicurativo si presenta solo online, sul portale dell'AAS, dopo un reclamo scritto all'impresa o all'intermediario rimasto senza risposta per 45 giorni o con risposta insoddisfacente, ed entro 12 mesi dal reclamo. Servono documento d'identità, copia del reclamo e un contributo di 20 euro. Il reclamo può partire via PEC o raccomandata AR con Reclamo Sicuro di LetteraSenzaBusta.
Il ricorso all'Arbitro Assicurativo (AAS), operativo dal 15 gennaio 2026, è una procedura solo documentale: il Collegio decide sugli atti caricati nel portale, senza udienze, testimoni o nuove perizie.
Per questo il reclamo preventivo pesa quanto il ricorso: deve essere scritto, deve riguardare gli stessi fatti e la sua data fa partire il termine di 12 mesi. Secondo i dati IVASS riportati da Facile.it, nei primi quattro mesi sono arrivati 1.499 ricorsi, il 71% presentati senza avvocato.
Le prime decisioni sulle polizze casa, raccontate da La Legge per Tutti il 24 ottobre 2026, mostrano che spesso si vince o si perde sulle prove allegate.
Canali, tempi di risposta e organismi a cui rivolgersi settore per settore sono riassunti nella guida ai reclami dei consumatori, dal primo scritto agli organismi di tutela.
Takeaways - Punti chiave dell'articolo
- Prima il reclamo: Il ricorso è ammissibile solo dopo un reclamo scritto all'impresa o all'intermediario, che ha 45 giorni per rispondere, e solo sugli stessi fatti.
- Dodici mesi: Il ricorso va presentato entro 12 mesi dal primo reclamo, per fatti accaduti o conosciuti non oltre tre anni prima del reclamo stesso.
- Contributo di 20 euro: Il ricorrente paga 20 euro con pagoPA prima dell'invio e l'impresa li rimborsa se il ricorso viene accolto anche solo in parte.
- Tetti alle somme: Le richieste di denaro hanno un limite di 25.000 euro nei rami danni, 150.000 o 300.000 nei rami vita e 2.500 per il danneggiato con azione diretta.
- Decisione non vincolante: Il Collegio decide entro 90 giorni dal fascicolo completo, prorogabili di 90; se l'impresa non esegue, l'inadempimento viene reso pubblico.
Prima dell'Arbitro serve il reclamo alla compagnia: l'hai già inviato?
Reclama alla compagnia con Reclamo Sicuro Moduli di reclamo già pronti • Invio via PEC o raccomandata AR • Ricevute che provano data e consegnaQuali sono i requisiti per presentare un ricorso all'Arbitro Assicurativo?
I requisiti per presentare un ricorso all'Arbitro Assicurativo sono quattro: essere un cliente legittimato, aver fatto prima un reclamo scritto, rispettare i termini e non avere la stessa lite già davanti al giudice o a un altro organismo.
Ecco come li descrive la pagina dei presupposti del sito dell'AAS:
- Legittimazione: possono ricorrere contraente, assicurato, beneficiario, cointestatario della polizza, aderente a una polizza collettiva e danneggiato che ha azione diretta verso la compagnia, come nella RC auto.
- Reclamo preventivo: va inviato per iscritto all'impresa o all'intermediario, che ha 45 giorni per rispondere; i fatti del ricorso devono essere gli stessi del reclamo, altrimenti il ricorso è inammissibile.
- Termini: il ricorso va presentato entro 12 mesi dal primo reclamo, e un nuovo reclamo sulla stessa lite non riapre il termine; i fatti devono risalire a non più di tre anni prima del reclamo.
- Nessuna lite pendente: non si può ricorrere se la controversia è già davanti al giudice o se è in corso una mediazione o una negoziazione assistita; secondo l'IVASS è possibile se queste si sono chiuse senza accordo.
Nel primo anno di attività, fino al 15 gennaio 2027, l'AAS accetta anche ricorsi basati su reclami presentati dal 15 gennaio 2025.
Il ricorso si rivolge a imprese e intermediari italiani, alle rappresentanze in Italia di imprese con sede fuori dallo Spazio economico europeo e alle imprese europee che operano in Italia, ma queste ultime solo se aderiscono all'AAS. L'elenco completo è nella pagina dei presupposti del ricorso pubblicata dall'Arbitro Assicurativo.
Limiti di valore e controversie escluse: cosa si può chiedere con il ricorso
L'Arbitro Assicurativo può accertare diritti, obblighi e facoltà che nascono dal contratto, compreso il risarcimento del danno, ma quando si chiede una somma di denaro il limite cambia con il ramo assicurativo.
I tetti indicati dal sito dell'AAS e dall'IVASS sono questi:
| Tipo di richiesta | Limite per le somme di denaro |
|---|---|
| Rami danni | 25.000 euro |
| Vita, solo caso morte | 300.000 euro per le polizze sulla durata della vita con prestazione solo in caso di morte |
| Altre polizze vita | 150.000 euro |
| Danneggiato con azione diretta | 2.500 euro, con decisione secondo equità |
| Solo accertamento | Nessun limite per l'accertamento di diritti, obblighi e facoltà del contratto |
Restano fuori dalla competenza dell'Arbitro i sinistri gestiti dal Fondo di garanzia per le vittime della strada o della caccia, le altre questioni di competenza CONSAP e le assicurazioni dei grandi rischi.
Il limite pesa sull'esito. Secondo l'analisi delle prime 56 decisioni pubblicata da avvocatoandreani.it, le richieste oltre 25.000 euro nei rami danni sono state dichiarate inammissibili, mentre la domanda di solo accertamento del diritto all'indennizzo non è soggetta al tetto.
Quali sono i tempi di un arbitrato assicurativo?
Un ricorso all'Arbitro Assicurativo, spesso chiamato arbitrato assicurativo, si chiude di norma in circa sei mesi: la pagina IVASS sull'AAS indica una decisione entro 180 giorni dalla presentazione, prorogabili di 90 nei casi complessi.
Le fasi previste dal sito dell'AAS e dall'IVASS sono cinque:
- Verifiche preliminari: la Segreteria tecnica controlla i documenti e può chiedere integrazioni da inviare entro 10 giorni.
- Controdeduzioni: l'impresa o l'intermediario hanno 40 giorni per rispondere al ricorso.
- Repliche: il ricorrente ha 20 giorni per la replica e la controparte altri 20 per la controreplica.
- Decisione: il Collegio decide entro 90 giorni dal completamento del fascicolo, prorogabili una sola volta di 90.
- Esecuzione: se il ricorso è accolto, anche in parte, l'impresa o l'intermediario devono adempiere entro 30 giorni dalla comunicazione.
I termini delle memorie sono perentori: i documenti inviati in ritardo non vengono considerati. Decisione e motivazione arrivano tramite il portale.
Le decisioni dell'Arbitro Assicurativo sono vincolanti?
No, le decisioni dell'Arbitro Assicurativo non sono vincolanti come una sentenza: lo precisano le FAQ del sito dell'AAS e l'opuscolo IVASS «L'Arbitro Assicurativo in parole semplici».
Questo vale in due direzioni. Se il ricorso è respinto, il cliente insoddisfatto può comunque rivolgersi al giudice; se è accolto, anche l'impresa conserva la stessa possibilità.
Il giudice decide la causa senza essere vincolato a quanto stabilito dal Collegio, anche quando l'impresa non ha eseguito una decisione favorevole al cliente.
Prima del giudice resta un passaggio: entro 30 giorni dalla trasmissione della decisione si può chiedere la correzione di omissioni o di errori materiali e di calcolo.
L'Arbitro Assicurativo è obbligatorio?
L'Arbitro Assicurativo non è obbligatorio in sé, ma è una delle strade stragiudiziali da tentare prima di fare causa: il sito dell'AAS lo indica come condizione di procedibilità dell'azione davanti al giudice, in alternativa ad altri strumenti.
L'alternativa cambia con il tipo di lite:
- Contratti assicurativi e responsabilità sanitaria: ricorso all'AAS oppure mediazione civile, prevista per i contratti assicurativi e per il risarcimento da responsabilità medica e sanitaria.
- RC auto e natanti: ricorso all'AAS oppure negoziazione assistita per il risarcimento dei danni da circolazione; la conciliazione paritetica resta facoltativa.
Il reclamo all'IVASS, invece, non è un passaggio richiesto: secondo l'IVASS basta il reclamo all'impresa o all'intermediario. Se sulla stessa questione si presentano sia il ricorso all'AAS sia un reclamo all'IVASS, la trattazione del reclamo IVASS si interrompe.
Come funziona il reclamo all'IVASS e cosa succede dopo è spiegato nell'articolo su come reclamare per un sinistro fermo o un risarcimento negato.
Quali sono le decisioni prese dall'Arbitro Assicurativo?
Le decisioni prese dall'Arbitro Assicurativo sono pubblicate sul sito dell'AAS a gruppi, l'ultimo il 16 ottobre 2026, e si possono cercare per numero, per testo e per oggetto del ricorso.
Secondo l'analisi delle prime 56 pronunce pubblicata da avvocatoandreani.it, più della metà si è chiusa con un rigetto o con l'inammissibilità, spesso per domande non quantificate o non documentate.
La Legge per Tutti riporta che quasi il 10% dei ricorsi riguarda la casa e che in questi casi il cliente ha ottenuto ragione nel 38% delle decisioni.
La decisione n. 590 del 30 giugno 2026 mostra quanto conti il mezzo di invio. Le condizioni di polizza chiedevano la disdetta con lettera raccomandata almeno 30 giorni prima della scadenza; il cliente l'aveva spedita per posta ordinaria e ha prodotto solo il file della lettera, senza ricevute.
Il Collegio ha ricordato, citando la Cassazione n. 964/2025, che per la posta semplice non opera la presunzione di conoscenza dell'art. 1335 del Codice civile: la disdetta è stata considerata mai arrivata e il ricorso non è stato accolto.
Sul reclamo preventivo conta invece la sostanza. Secondo la stessa analisi, nella decisione n. 383 del 2026 un sollecito che esprimeva insoddisfazione e chiedeva l'adempimento è stato considerato un reclamo valido, mentre una semplice denuncia di sinistro non basta.
Reclamo Sicuro: il reclamo alla compagnia con data e ricevute
Il reclamo che apre la strada all'Arbitro Assicurativo si può inviare con Reclamo Sicuro di LetteraSenzaBusta, che usa moduli già pronti e spedisce il reclamo a qualsiasi azienda via PEC o raccomandata AR.
I due canali lasciano prove diverse:
- PEC: il modulo viene firmato con la firma digitale cheFIRMA! e spedito dalla casella SuperPEC, con ricevute di accettazione e di consegna; la pagina del servizio indica un prezzo da 11,95 euro, IVA inclusa.
- Raccomandata AR: il servizio stampa e spedisce una Raccomandata Senza Busta e la ricevuta di ritorno firmata dal destinatario viene scansionata nell'area riservata; il prezzo parte da 12,97 euro, IVA inclusa.
Le ricevute servono due volte: fissano la data da cui decorrono i 45 giorni per la risposta e i 12 mesi per il ricorso, e conviene allegarle al ricorso insieme al reclamo, che è obbligatorio, e all'eventuale risposta della compagnia.
I moduli sono esemplificativi e LetteraSenzaBusta non valuta il merito del contratto: la richiesta va scritta con i dati della polizza o del sinistro e con una domanda precisa. Quali ricevute conservare è spiegato nell'articolo sulle prove del reclamo inviato e la data che fa fede.
Conclusione
Un ricorso all'Arbitro Assicurativo si presenta online, dopo un reclamo scritto rimasto senza risposta per 45 giorni o con una risposta insoddisfacente, entro 12 mesi dal reclamo e con un contributo di 20 euro.
Il Collegio decide solo sui documenti, entro tempi definiti e con limiti di valore per le richieste di denaro. Le prime decisioni confermano che reclamo, ricevute e polizza allegati decidono spesso l'esito.
Il primo passo, il reclamo con data e consegna dimostrabili, può partire con un reclamo online firmato e inviato via PEC o raccomandata AR.
Polizza e documenti pronti? Il reclamo parte oggi
Prepara il reclamo all'assicurazione Raccomandata spedita in giornata se ordini entro le 14:30 • Ricevuta di ritorno scansionata nell'area riservata • Conservazione a norma facoltativaDomande frequenti (FAQ) sul ricorso all'Arbitro Assicurativo
Il costo per il ricorrente è un contributo di 20 euro, da pagare con pagoPA prima di inviare il ricorso. L'impresa o l'intermediario lo rimborsano se il ricorso è accolto in tutto o in parte, mentre resta a carico del ricorrente se il ricorso è respinto, dichiarato inammissibile o chiuso con rinuncia o accordo.
Non possono presentare ricorso all'Arbitro Assicurativo i professionisti e gli intermediari per questioni legate alla propria attività professionale. Chi ha subito danni da un veicolo non assicurato o non identificato deve invece rivolgersi al Fondo di garanzia per le vittime della strada, gestito da CONSAP, perché quei sinistri sono esclusi dall'Arbitro.
In caso di inadempimento alla decisione dell'Arbitro Assicurativo, la notizia viene pubblicata sul sito dell'AAS per cinque anni e sul sito dell'impresa o dell'intermediario per sei mesi; se l'impresa non ha un sito, l'avviso va affisso nei suoi locali. Il cliente può comunque rivolgersi al giudice.
Sì, l'Arbitro Assicurativo è operativo dal 15 gennaio 2026 e riceve i ricorsi solo online, sul portale dell'AAS, a cui si accede con SPID o CIE. Il sito pubblica periodicamente le decisioni, l'ultimo gruppo il 16 ottobre 2026, e l'elenco delle imprese e degli intermediari che non le hanno eseguite.
L'Arbitro Assicurativo (AAS) è un organismo indipendente di risoluzione alternativa delle controversie assicurative, sostenuto dall'IVASS e previsto dall'art. 187.1 del Codice delle assicurazioni private, con regole fissate dal decreto 6 novembre 2024, n. 215. Decide con un Collegio di cinque membri, sulla base dei soli documenti.
Sì, per un sinistro stradale può ricorrere all'Arbitro Assicurativo anche il danneggiato che agisce direttamente contro la compagnia di assicurazione RC auto, ma la richiesta di denaro non può superare 2.500 euro e il Collegio decide secondo equità. Restano esclusi i sinistri gestiti dal Fondo di garanzia per le vittime della strada.